Veřejná obchodní společnost a komanditní společnost jsou podle zákona o obchodních korporacích osobní společnosti, ve kterých aspoň jeden společník ručí za dluhy firmy bez omezení. Na rozdíl od s.r.o. se zakládají bez notářského zápisu a nepotřebují základní kapitál. Zisk v.o.s. se daní až u společníků, komanditní společnost kombinuje zdanění u společníka a u firmy.
Ve zkratce
- v.o.s. i k.s. potřebují aspoň dva společníky.
- Společníci v.o.s. ručí za dluhy společně a nerozdílně, bez omezení.
- Komanditista ručí do výše nesplaceného vkladu zapsaného v obchodním rejstříku.
- Stačí písemná smlouva s úředně ověřenými podpisy, notář povinný není.
- Společník v.o.s. a komplementář platí pojistné jako OSVČ.
- Podíl komanditisty na zisku se daní srážkovou daní 15 %.
Co mají v.o.s. a k.s. společného
Veřejná obchodní společnost i komanditní společnost jsou osobní společnosti a právnické osoby, které vznikají zápisem do obchodního rejstříku. Obě potřebují aspoň dva společníky a nejvyšším orgánem jsou všichni společníci, takže podnikatel sám je založit nemůže.
Zákon o obchodních korporacích (ZOK) dělí společnosti na osobní a kapitálové. V.o.s. a k.s. patří mezi osobní, s.r.o. a akciová společnost mezi kapitálové. Nejvyšším orgánem osobní společnosti jsou všichni společníci. Obě formy jsou právnické osoby a vznikají dnem zápisu do obchodního rejstříku. Potřebují aspoň dva společníky, takže kdo chce podnikat sám, je použít nemůže.
Veřejná obchodní společnost: ručení a řízení
Společníci veřejné obchodní společnosti ručí za její dluhy společně a nerozdílně a bez omezení podle § 95 ZOK. Statutárním orgánem jsou bez jiné úpravy všichni společníci, rozhoduje se jednomyslně a zisk se dělí rovným dílem.
Ručení společníků
Podle § 95 odst. 1 ZOK ručí společníci za dluhy společnosti společně a nerozdílně. Zákon jejich ručení nijak neomezuje, věřitel tedy může plnění chtít po kterémkoli z nich. Nový společník ručí i za dluhy vzniklé před jeho vstupem, bývalý za dluhy vzniklé do zániku své účasti. Společníkem nesmí být ten, na jehož majetek byl v posledních třech letech prohlášen konkurs.
Rozhodování a statutární orgán
Jednatel se nevolí. Statutárním orgánem jsou všichni společníci, smlouva může určit jen některé nebo jednoho. Ve všech věcech je potřeba souhlas všech, pokud smlouva neurčí jinak, a smlouvu lze měnit jen dohodou všech. Každý společník smí nahlížet do všech dokladů. Bez svolení ostatních nesmí podnikat v předmětu podnikání společnosti.
Zisk a ztráta
Bez jiné úpravy ve smlouvě se zisk i ztráta dělí rovným dílem. Podle § 112 ZOK ale společník nejdřív dostane 25 % z částky, v níž splnil vkladovou povinnost, a rovně se dělí až zbytek. Podíl na zisku je splatný do šesti měsíců od konce účetního období.
Podíl nelze prodat
Převod podílu ve v.o.s. zákon v § 116 zakazuje. Společnost se ruší mimo jiné výpovědí společníka, jeho smrtí, pokud smlouva nepřipouští dědění podílu, nebo konkursem na společníka. Zbývající společníci se mohou dohodnout, že společnost trvá dál.
Modelový příklad
Modelová čísla: Veřejná obchodní společnost dvou společníků vykáže zisk 300 000 Kč a smlouva jeho dělení neupravuje. Společník A splnil vkladovou povinnost ve výši 200 000 Kč, společník B žádný vklad nemá. Společník A nejdřív dostane 25 % ze splněného vkladu, tedy 50 000 Kč. Zbylých 250 000 Kč se dělí rovným dílem po 125 000 Kč, takže A získá celkem 175 000 Kč a B 125 000 Kč.
Komanditní společnost: komplementář a komanditista
Komanditní společnost má komplementáře, kteří firmu řídí a ručí neomezeně, a komanditisty, kteří ručí jen do výše nesplaceného vkladu zapsaného v obchodním rejstříku. Komanditista uvedený ve firmě společnosti ale ručí bez omezení jako komplementář.
Komanditní společnost odděluje ty, kdo firmu řídí a ručí neomezeně (komplementáři), od těch, kdo do ní hlavně vkládají peníze (komanditisté). Kde ZOK nestanoví něco zvlášť, použijí se přiměřeně pravidla pro v.o.s.
Do jaké výše ručí komanditista
Komanditista ručí podle § 122 ZOK do výše svého nesplaceného vkladu podle stavu zápisu v obchodním rejstříku. Když vklad splatí a splacení je zapsané, za dluhy podle tohoto ustanovení už neručí. Výši vkladu musí obsahovat smlouva, minimum zákon nestanoví. Smlouva může zavést komanditní sumu, nejméně ve výši vkladu, a komanditista pak ručí i nese ztrátu až do její výše.
Past v názvu firmy
Komanditista, jehož jméno je uvedené ve firmě společnosti, ručí za dluhy stejně jako komplementář, tedy bez omezení. Do názvu proto patří jen jména komplementářů.
Řízení a dělení zisku
Statutárním orgánem jsou všichni komplementáři, smlouva může určit jen některé. Bez jiné úpravy se zisk i ztráta dělí na polovinu mezi společnost a komplementáře. Část společnosti se po zdanění rozdělí mezi komanditisty podle jejich podílů, ztrátu komanditisté nenesou. Odchod komanditisty společnost neruší a jeho podíl lze převést podle pravidel pro s.r.o.
s.r.o. jako komplementář
ZOK nevyžaduje, aby komplementář byl fyzická osoba. Právnická osoba jedná přes zmocněnce, kterým může být jen fyzická osoba. Je-li komplementářem s.r.o., ručí za dluhy k.s. neomezeně ona. Její společníci ručí jen podle pravidel pro s.r.o., do výše nesplněných vkladových povinností zapsaných v rejstříku.
Založení bez notářského zápisu
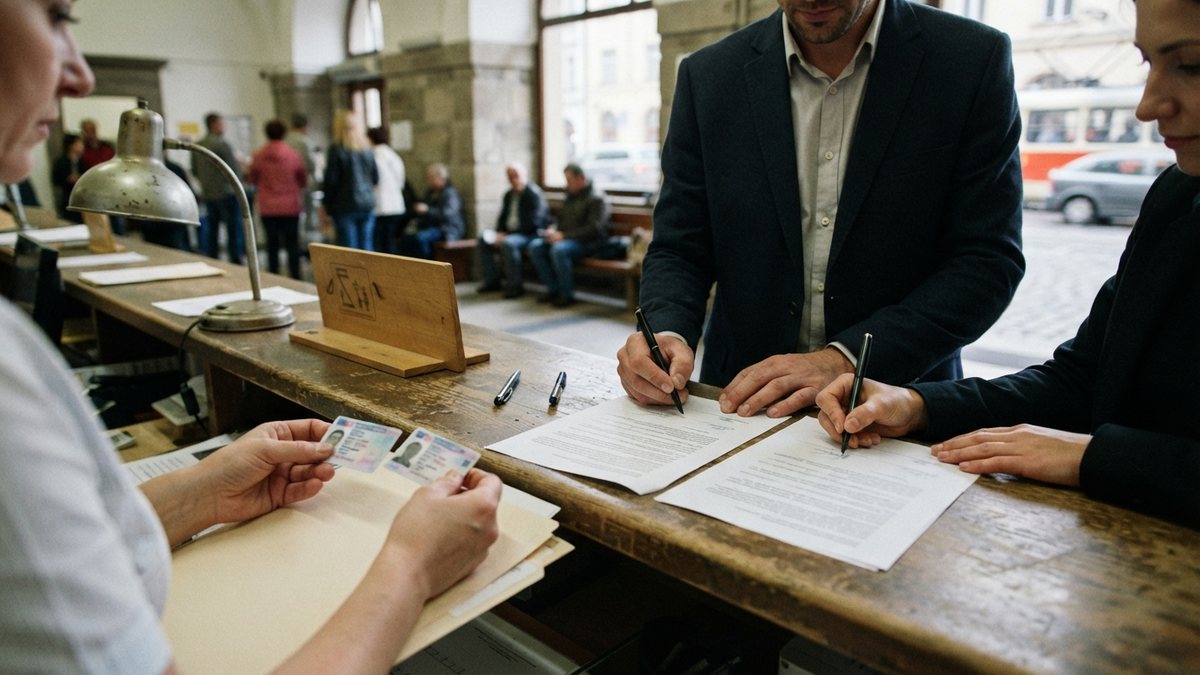
Veřejnou obchodní i komanditní společnost lze založit bez notářského zápisu, stačí písemná společenská smlouva s úředně ověřenými podpisy podle § 6 ZOK. Návrh na zápis do obchodního rejstříku podávají všichni společníci.
Forma smlouvy
Notářský zápis vyžaduje ZOK v § 8 jen u kapitálových společností. U v.o.s. a k.s. stačí podle § 6 písemná smlouva s úředně ověřenými podpisy, totéž platí pro její změny. Ověřený podpis hraje podobnou roli jako u plné moci za firmu, kde se řeší i zastoupení na úřadech.
Obsah smlouvy a zápis
Smlouva v.o.s. obsahuje firmu, předmět podnikání a určení společníků, smlouva k.s. navíc výši vkladu každého komanditisty. Návrh na zápis podávají všichni společníci. Pokud není podán do šesti měsíců od založení, nastávají účinky jako při odstoupení od smlouvy. Základní kapitál se zapisuje jen u s.r.o. a akciové společnosti, ve v.o.s. je vklad jen tehdy, když ho určí smlouva.
Jak se v.o.s. a k.s. daní
Veřejná obchodní společnost zisk nedaní, základ daně se rozdělí na společníky jako příjem ze samostatné činnosti. V komanditní společnosti daní komplementář svou část sám, zbytek zdaní společnost sazbou 21 % a podíl komanditisty se daní srážkou 15 %.
Veřejná obchodní společnost
Předmětem daně v.o.s. jsou podle § 18b zákona o daních z příjmů jen příjmy zdaňované zvláštní sazbou. Základ daně i daňová ztráta se rozdělí na společníky podle podílu na zisku. U fyzické osoby jde o příjem ze samostatné činnosti, zdaněný sazbou 15 % a 23 % nad 36násobek průměrné mzdy. Na podíl nelze uplatnit výdajové paušály a společník nemůže být v paušálním režimu.
Komanditní společnost
Základ daně k.s. se snižuje o část připadající komplementářům, kterou zdaní komplementář sám. Zbytek zdaní k.s. sazbou 21 %. Podíl na zisku vyplacený komanditistovi podléhá srážkové dani 15 %. Když komanditista pro k.s. pracuje, jde o příjmy ze závislé činnosti.
Srovnání se s.r.o.
Ve s.r.o. zdaní zisk nejdřív společnost a při výplatě se srazí ještě 15 %, jak popisuje článek o výplatě podílu na zisku. Sazbu a přiznání shrnuje text o dani z příjmů s.r.o.
| Forma | Kdo daní zisk | Ztráta |
|---|---|---|
| v.o.s. | Společníci | Jde do základu daně společníků |
| k.s., komplementář | Komplementář sám | Jeho část jde do jeho základu |
| k.s., komanditista | Společnost 21 %, při výplatě srážka 15 % | Komanditista ji nenese |
| s.r.o. | Společnost 21 %, při výplatě srážka 15 % | Zůstává ve společnosti |
Jak firma uplatní ztrátu, kterou nese sama, vysvětluje článek o odpočtu daňové ztráty.
Pojistné a účetnictví
Společník veřejné obchodní společnosti i komplementář komanditní společnosti platí sociální a zdravotní pojištění jako OSVČ z daňového základu ze samostatné činnosti. Obě společnosti jsou právnické osoby, proto vedou podvojné účetnictví a daňovou evidenci použít nemohou.
Společník jako OSVČ
Činnost společníka v.o.s. a komplementáře k.s. pro společnost je pro sociální i zdravotní pojištění samostatnou výdělečnou činností. Vyměřovací základ je nejméně 55 % (sociální) a 50 % (zdravotní) daňového základu ze samostatné činnosti. Minimální měsíční vyměřovací základ OSVČ s hlavní činností činí od 1. 7. 2026 podle zákona č. 90/2026 Sb. 35 % průměrné mzdy. Pojistné zaplacené za společníky společností není jejím daňovým výdajem.
Účetnictví
V.o.s. i k.s. jsou právnické osoby, takže vedou účetnictví podvojnými zápisy a nemohou vést daňovou evidenci jako živnostník. Rozsah závisí na velikosti účetní jednotky, ne na právní formě.
Kdy dávají smysl místo s.r.o.
Veřejná obchodní společnost dává smysl tam, kde společníkům vyhovuje nulový povinný vklad, smlouva bez notáře a jednorázové zdanění zisku a nevadí jim neomezené ručení. Komanditní společnost se hodí k oddělení řízení od kapitálu mezi komplementáře a komanditisty.
Zákon u v.o.s. nastavuje nízké vstupní nároky: žádný povinný vklad, smlouvu bez notáře a zdanění zisku jen jednou u společníků, kteří si započtou i ztrátu. Na druhé straně stojí neomezené ručení, jednomyslné rozhodování, nepřevoditelný podíl, pojistné jako OSVČ a povinné účetnictví. Komanditní společnost umožňuje oddělit řízení od kapitálu: komplementář vede firmu, komanditista vkládá peníze a ztrátu nenese.
Ve v.o.s. je dobré předem domluvit, co se stane při smrti společníka, podobně jako to řeší článek o smrti společníka s.r.o.
Šest věcí, které ohlídat ve smlouvě
- Kdo je statutárním orgánem, jinak jednají všichni společníci, v k.s. všichni komplementáři.
- Jak se rozhoduje, bez úpravy je potřeba souhlas všech.
- Poměr dělení zisku a ztráty, jinak platí zákonná pravidla.
- Dědění podílu ve v.o.s., bez něj smrt společníka společnost ruší.
- Výše vkladu komanditisty a případná komanditní suma.
- Název bez jména komanditisty, aby neručil jako komplementář.
Další témata kolem podpisů, smluv a firemní agendy najdete v průvodci založením a vedením firmy.
Kdo hledá formu pro společné podnikání více lidí, najde srovnání i v článku o družstvu.
Kdy smí podnikat i spolek a jak se daní, vysvětluje článek o spolku.
Časté otázky
Potřebuji k založení v.o.s. nebo k.s. notáře?
Povinně ne. Notářský zápis zákon vyžaduje jen u s.r.o. a akciové společnosti. U v.o.s. a k.s. stačí písemná společenská smlouva s úředně ověřenými podpisy a návrh na zápis podávají všichni společníci.
Musí mít v.o.s. nebo k.s. základní kapitál?
Ne, základní kapitál mají jen s.r.o. a akciové společnosti. Ve v.o.s. je vklad jen tehdy, když ho určí smlouva. Komanditista vklad mít musí a jeho výši určí společenská smlouva, zákon ale žádnou minimální výši nestanoví.
Čím ručím jako společník v.o.s.?
Společníci ručí za dluhy společnosti společně a nerozdílně a zákon jejich ručení neomezuje. Věřitel může plnění chtít po kterémkoli z nich. Nový společník ručí i za dluhy vzniklé před svým vstupem.
Do jaké výše ručí komanditista?
Do výše svého nesplaceného vkladu podle zápisu v obchodním rejstříku. Když smlouva zavede komanditní sumu, ručí do její výše. Pokud je ale jeho jméno v názvu firmy, ručí jako komplementář.
Jsem jako společník v.o.s. OSVČ?
Ano, pro sociální i zdravotní pojištění, stejně jako komplementář k.s. Pojistné se počítá z daňového základu ze samostatné činnosti s minimem odvozeným od průměrné mzdy. Komanditista OSVČ kvůli účasti není.
Lze podíl ve v.o.s. prodat?
Ne, převod podílu ve veřejné obchodní společnosti zákon zakazuje. Společník může svou účast vypovědět, výpověď ale společnost ruší, pokud se ostatní nedohodnou, že trvá dál. Podíl komanditisty v komanditní společnosti naopak převést lze, podle pravidel pro s.r.o.
Zdroje
- Zákon o obchodních korporacích, § 95 až 131 (zakonyprolidi.cz)
- Zákon o daních z příjmů, § 7, 18b, 20 a 36 (zakonyprolidi.cz)
- Zdanění osobních společností, Finanční správa (financnisprava.gov.cz)
- Zákon o pojistném na sociální zabezpečení, § 5b a 14 (zakonyprolidi.cz)